A simulação de empréstimo mostra o valor da parcela antes de assinar.
Muita gente só descobre o custo total quando a primeira cobrança chega.
Veja o passo a passo para simular em dois sites e comparar sem erro.
Por que simular antes de assinar o contrato
Simular é fazer a conta antes de se comprometer. Você informa o valor pedido, o prazo e a taxa, e descobre quanto vai pagar por mês e quanto vai devolver no total ao fim do contrato.
Essa conta muda decisões. Um mesmo valor de R$ 10.000 em 24 parcelas custa cerca de R$ 528 por mês a uma taxa de 1,99% ao mês, o que resulta em aproximadamente R$ 12.675 pagos no fim. A 8,44% ao mês, a parcela pula para perto de R$ 985 e o total passa de R$ 23.600.
São mais de R$ 10 mil de diferença pelo mesmo dinheiro emprestado. Esses valores são exemplos calculados com a fórmula de prestações fixas, servem apenas de referência e não representam oferta de nenhuma instituição.
Se você ainda está decidindo qual linha combina com o seu perfil, vale rever antes as opções de crédito que aceitam nome com restrição, porque a taxa usada na simulação depende da modalidade escolhida.
Quais informações você precisa ter em mãos
A simulação só funciona com dados corretos. Sem esses quatro números, o resultado sai distorcido e a comparação entre propostas perde o sentido.
Peça esses quatro itens por escrito, no aplicativo ou por e-mail. Instituição séria informa tudo isso sem resistência, porque essa transparência é uma exigência de quem opera autorizado pelo Banco Central.
Como simular pelo site da CAIXA passo a passo
A CAIXA mantém um simulador gratuito no próprio site, que funciona como um pequeno questionário. Ele pergunta o que você quer fazer com o dinheiro e qual é a sua situação, para então indicar a linha de crédito mais próxima do seu caso.
Passo 1: abra o Simulador de Empréstimo CAIXA
Na página inicial do simulador aparece o convite para responder e descobrir qual a melhor opção de empréstimo para você. Há dois caminhos disponíveis ali.
O botão Quero descobrir inicia o questionário guiado, indicado para quem ainda não sabe qual linha procurar. O botão Ver todas as opções mostra a lista completa de produtos, útil para quem já sabe exatamente o que quer contratar.
Passo 2: responda qual é o seu objetivo
A primeira pergunta é direta e pede o motivo do empréstimo. As opções cobrem os usos mais comuns, como pagar despesas pessoais, comprar a casa própria, comprar meu carro, reformar a casa, pagar faculdade e investir no meu negócio.
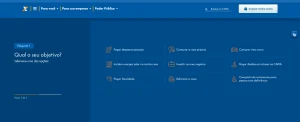
Existem ainda escolhas mais específicas, como instalar energia solar na minha casa, pagar dívidas em atraso na CAIXA e conquista de autonomia para pessoa com deficiência. Escolha o objetivo mais próximo do seu caso real, porque essa resposta muda a linha sugerida no fim.
Passo 3: marque a opção em que você se enquadra
A segunda pergunta define a garantia da operação, que é o fator que mais pesa na taxa. As alternativas incluem sou funcionário público, sou aposentado, recebo o salário na CAIXA, trabalho com carteira assinada e quero antecipar o saque aniversário do FGTS.
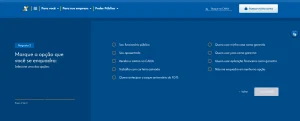
Do outro lado ficam as opções de garantia por bem, como quero usar minha casa como garantia, quero usar joias como garantia e quero usar aplicação financeira como garantia. Existe também a alternativa não me enquadro em nenhuma opção, para quem não tem nenhum desses vínculos.
Passo 4: veja o resultado e anote a linha indicada
Depois de responder as duas perguntas, clique em Ver resultado. O simulador apresenta a modalidade compatível com o que você marcou e explica em poucas linhas como ela funciona.
É esse nome que você precisa anotar. A partir dele dá para pesquisar taxa, prazo máximo e condições antes de qualquer conversa com o gerente.
Cada linha tem página própria no site, com as condições detalhadas.
Como usar o simulador do Serasa para comparar
Uma simulação sozinha não diz se a condição é boa. Por isso vale repetir a conta em uma segunda ferramenta, com o mesmo valor e o mesmo prazo, e só então comparar os resultados lado a lado.
Passo 1: abra o simulador e calculadora online
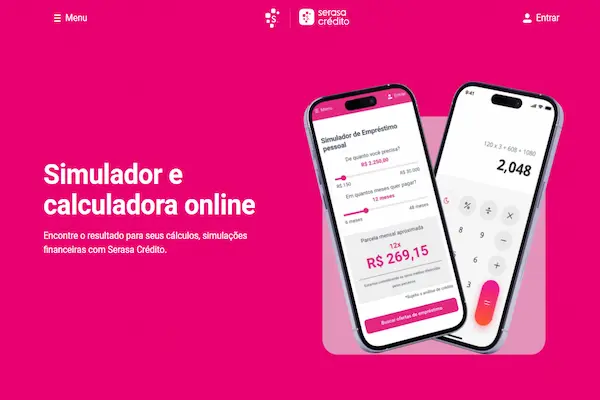
A página reúne simuladores diferentes em um só lugar, sem exigir conta ou visita a agência. Duas ferramentas ali interessam a quem pesquisa empréstimo, e cada uma responde a uma pergunta diferente.
Passo 2: ajuste o valor e o prazo no simulador de empréstimo pessoal
O primeiro bloco pergunta de quanto você precisa, com uma barra que vai de R$ 150 a R$ 30.000. Logo abaixo aparece a pergunta sobre em quantos meses você quer pagar, com prazos entre 6 e 48 parcelas.
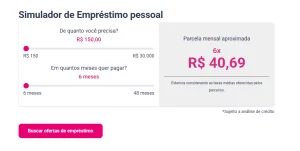
Ao mover as barras, o resultado atualiza na hora e mostra a parcela mensal aproximada. A própria página explica que o cálculo usa taxas médias oferecidas pelos parceiros e que qualquer contratação segue sujeita à análise de crédito.
O número é uma estimativa de mercado, não uma proposta aprovada. Ainda assim, serve como segundo parâmetro para comparar com o resultado da CAIXA.
Passo 3: use o simulador de FGTS e saque-aniversário
Se você tem saldo no Fundo de Garantia, a segunda ferramenta calcula quanto daria para antecipar. Ela pede a data do seu aniversário, informada como dia, mês e ano de nascimento.
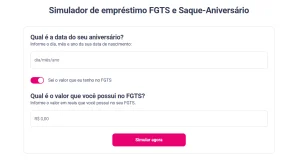
Em seguida aparece uma chave para indicar se você já sabe o valor que tem no FGTS. Ao ativar, abre-se o campo para digitar o saldo em reais, e o botão Simular agora devolve a estimativa do quanto poderia ser antecipado.
Se você não souber o saldo, consulte antes no aplicativo oficial do FGTS. Chutar um valor alto aqui distorce o resultado e cria uma expectativa que não se confirma na contratação.
O que o CET revela e a taxa mensal esconde
O Custo Efetivo Total reúne tudo o que sai do seu bolso na operação. Além dos juros, ele soma IOF, tarifa de cadastro, registro do contrato e seguros embutidos.
Duas propostas podem anunciar a mesma taxa mensal e ter custos bem diferentes. A que cobra tarifa de abertura e seguro prestamista terá um CET maior, mesmo que o número em destaque no anúncio pareça igual ao da concorrente.
Por isso a comparação correta usa dois números lado a lado: o CET anual de cada proposta e o valor total pago no fim do contrato. A parcela sozinha engana, porque um prazo mais longo sempre deixa a mensalidade menor e o custo final maior.
Erros que deixam a simulação de empréstimo errada
A conta erra quando os dados entram fora do padrão. Três descuidos respondem pela maioria dos resultados distorcidos.
O primeiro é misturar taxa mensal com taxa anual no mesmo campo. Uma taxa de 24% ao ano não equivale a 24% ao mês, e digitar o número errado multiplica o resultado por uma margem enorme.
O segundo é usar o valor solicitado em vez do valor liberado. Quando existem tarifas descontadas na liberação, o dinheiro que cai na conta é menor que o valor do contrato, e o custo real fica maior do que a simulação mostra.
O terceiro é comparar propostas com prazos diferentes. Padronize o número de parcelas em todas as contas, senão a oferta mais cara pode parecer a mais barata só porque foi diluída em mais meses.
O que fazer com o resultado em mãos
Com os números anotados, a decisão fica objetiva. Escolha a proposta com o menor custo total, não a de menor parcela, e confira se aquela mensalidade cabe no seu orçamento sem apertar o restante das contas.
Antes de assinar, verifique se a instituição está autorizada a operar. O Banco Central mantém a lista pública de instituições autorizadas, e checar o nome completo e o CNPJ leva menos de um minuto.
Desconfie de qualquer intermediário que apareça oferecendo aprovação garantida ou peça pagamento antecipado para liberar o dinheiro. Instituição autorizada não cobra nada antes de o valor cair na sua conta, e essa regra não tem exceção.
Guarde também o resultado da simulação e a proposta formal recebida. Se a parcela cobrada vier diferente do que foi combinado, esses registros são a base para reclamar no canal de atendimento da instituição ou no órgão de defesa do consumidor.
ℹ️ Importante: este conteúdo é informativo e independente. Não somos banco, não concedemos crédito e não temos relação com as instituições citadas.
Simular leva poucos minutos e as duas ferramentas são gratuitas. Nenhuma delas obriga você a contratar nada.
Faça a conta nos dois sites com o mesmo valor e o mesmo prazo, compare o total pago em cada cenário e só depois procure a instituição escolhida.